

Trước những thay đổi trong chính sách tiền tệ của các nền kinh tế lớn, tỷ giá USD/VND tiếp tục chịu tác động qua các kênh như sức mạnh đồng USD, chênh lệch lãi suất và dòng vốn quốc tế. Tuy nhiên, diễn biến thị trường tháng 9 cho thấy tỷ giá trong nước đã hạ nhiệt về cuối tháng, trong khi nguồn cung ngoại tệ từ dòng vốn FDI và hoạt động thương mại tiếp tục tạo những yếu tố hỗ trợ nhất định cho thị trường ngoại hối.
Áp lực từ chính sách tiền tệ toàn cầu truyền dẫn qua nhiều kênh
Các động thái chính sách tiền tệ tại các nền kinh tế lớn tiếp tục tạo ra những biến số mới đối với thị trường tài chính toàn cầu. Tại Mỹ, ngày 17/9/2026, Ngân hàng Dự trữ Liên bang Mỹ (FED) tăng 25 điểm cơ bản lãi suất quỹ liên bang, đưa vùng lãi suất điều hành lên 3,75% - 4,00%. Theo FED, lạm phát vẫn ở mức cao và quyết định điều chỉnh lãi suất nhằm hỗ trợ đưa lạm phát trở lại mục tiêu 2%.
Tại Nhật Bản, ngày 18/9/2026, Ngân hàng Trung ương Nhật Bản (BoJ) quyết định tăng lãi suất chính sách thêm 0,25 điểm phần trăm, từ khoảng 1,0% lên 1,25% - mức cao nhất kể từ tháng 4/1995. Mức lãi suất mới có hiệu lực từ ngày 24/9, trong bối cảnh BoJ đánh giá rủi ro lạm phát gia tăng.
Trước đó, tại châu Âu, ngày 10/9, Ngân hàng Trung ương châu Âu (ECB) đã quyết định tăng cả 3 lãi suất điều hành thêm 0,25 điểm phần trăm, trong bối cảnh lạm phát khu vực đồng Euro tăng trở lại do giá năng lượng leo thang. Theo đó, lãi suất tiền gửi tăng từ 2,25% lên 2,50%, lãi suất tái cấp vốn chính từ 2,40% lên 2,65%, trong khi lãi suất cho vay cận biên tăng từ 2,65% lên 2,90%.
Những biến động này, cùng với xu hướng gia tăng lợi suất trên thị trường trái phiếu quốc tế, đang khiến môi trường tài chính toàn cầu trở nên thận trọng hơn đối với các thị trường mới nổi.
Trong nước, tác động của chính sách tiền tệ Mỹ không chỉ đến trực tiếp qua tỷ giá mà còn được truyền dẫn thông qua chênh lệch lãi suất và dòng vốn. Theo ông Bùi Minh Giáp, Chuyên gia kinh tế trưởng Ngân hàng Phát triển châu Á (ADB), việc FED điều chỉnh lãi suất tác động đến kinh tế Việt Nam qua 3 kênh chính.
Thứ nhất là tỷ giá. Khi lãi suất USD duy trì ở mức cao, đồng USD có xu hướng mạnh lên, qua đó tạo áp lực lên tỷ giá USD/VND và tâm lý thị trường. Thứ hai là lãi suất trong nước. Chênh lệch giữa lãi suất USD và VND thu hẹp khiến việc điều hành chính sách tiền tệ trở nên thách thức hơn, bởi dư địa điều chỉnh lãi suất trong nước phải đồng thời tính đến yêu cầu ổn định tỷ giá. Thứ ba là dòng vốn. Khi lợi suất tài sản bằng USD trở nên hấp dẫn hơn, các nhà đầu tư quốc tế có thể thận trọng hơn với dòng vốn vào các thị trường mới nổi và đang phát triển.
Như vậy, tác động từ chính sách tiền tệ toàn cầu tới Việt Nam không nhất thiết diễn ra theo một kênh duy nhất. Sức ép lên tỷ giá có thể ảnh hưởng đến dư địa chính sách tiền tệ, trong khi thay đổi về chênh lệch lãi suất và khẩu vị rủi ro toàn cầu có thể tác động đến dòng vốn.
Nguồn cung ngoại tệ tạo điểm tựa cho tỷ giá
Trong bối cảnh đó, diễn biến tỷ giá trong nước thời gian gần đây cho thấy các yếu tố hỗ trợ nội tại đang giúp hấp thụ một phần sức ép từ bên ngoài.
Trong tháng 9/2026, tỷ giá USD/VND diễn biến theo hướng giảm trong nửa đầu tháng, phục hồi vào giữa tháng trước khi ổn định và hạ nhiệt nhẹ về cuối tháng. Dữ liệu thống kê tỷ giá USD/VND cho thấy, đồng USD được giao dịch quanh 26.072 đồng/USD vào đầu tháng, giảm xuống 25.907 đồng vào ngày 9/9, sau đó phục hồi lên trên 26.000 đồng trong nửa cuối tháng. Đến ngày 29/9, tỷ giá giao dịch bình quân trên thị trường ở khoảng 25.969 đồng/USD, thấp hơn khoảng 0,4% so với đầu tháng.
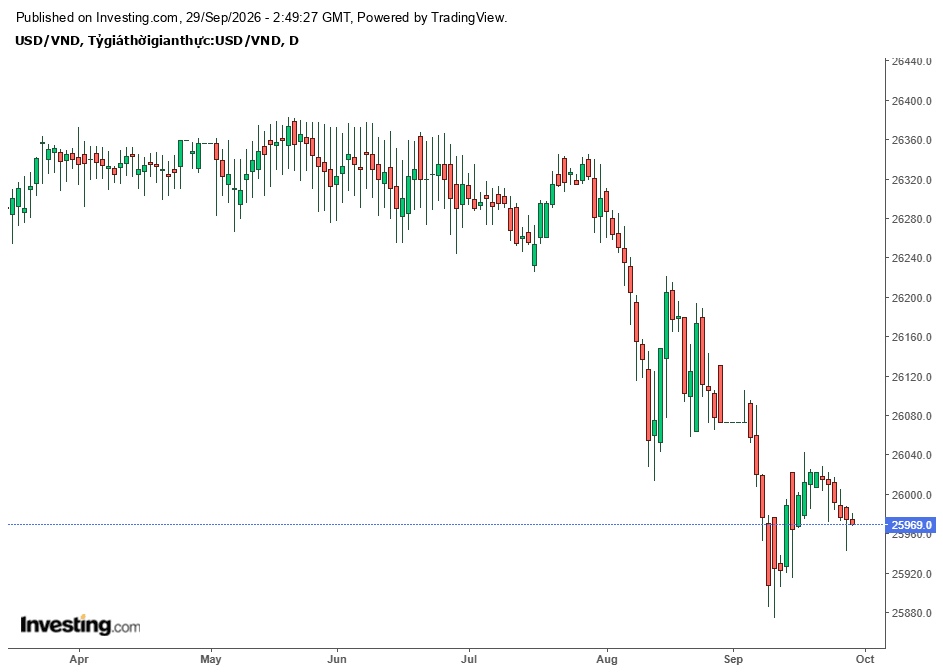
Trên thị trường ngân hàng, tỷ giá có thời điểm chịu áp lực tăng khá rõ vào giữa tháng, khi thị trường chờ quyết định chính sách của FED. Ngày 15/9, Vietcombank niêm yết USD ở mức 25.790-26.200 đồng/USD, tăng 90 đồng ở cả hai chiều so với phiên trước. Tuy nhiên, về cuối tháng, tỷ giá đã hạ nhiệt.
Diễn biến trên cho thấy áp lực từ đồng USD và chính sách tiền tệ quốc tế đã truyền dẫn vào thị trường ngoại hối trong nước, nhưng chưa tạo ra một xu hướng mất giá kéo dài của VND trong tháng 9. Tỷ giá trung tâm của NHNN cũng chỉ biến động trong biên độ tương đối hẹp, đạt 25.641 đồng/USD ngày 25/9 trước khi giảm xuống 25.630 đồng/USD vào ngày 29/9.
Diễn biến này diễn ra trong bối cảnh nguồn cung ngoại tệ trong nước tiếp tục được hỗ trợ bởi nhiều yếu tố, trong đó có dòng vốn đầu tư trực tiếp từ nước ngoài (FDI). Theo số liệu của Cục Thống kê (Bộ Tài chính) công bố, dòng vốn FDI thực hiện trong 8 tháng đầu năm 2026 đạt 17,25 tỷ USD, tăng 12% so với cùng kỳ và là mức cao nhất trong 5 năm qua. Vốn đăng ký mới, điều chỉnh và góp vốn, mua cổ phần, đạt 40,63 tỷ USD tính đến ngày 31/8, tăng 55,4% so với cùng kỳ.
Đáng chú ý, theo nhận định của chuyên gia kinh tế trưởng của ADB tại Việt Nam, những biến động lãi suất ngắn hạn của FED không nhất thiết tạo ra tác động tương ứng đối với dòng vốn FDI dài hạn vào Việt Nam. Các quyết định đầu tư trực tiếp thường được doanh nghiệp đánh giá trên cơ sở chi phí đầu tư, chi phí vận hành và hiệu quả dự án trong một chu kỳ dài, thay vì chỉ dựa trên biến động lãi suất trong ngắn hạn.
Trong khi đó, hoạt động thương mại tiếp tục tạo nguồn cung ngoại tệ đáng kể. Trong tháng 8, kim ngạch xuất khẩu đạt 54,79 tỷ USD, tăng 26% so với cùng kỳ, trong khi nhập khẩu đạt 54,91 tỷ USD, tăng 37,9%.
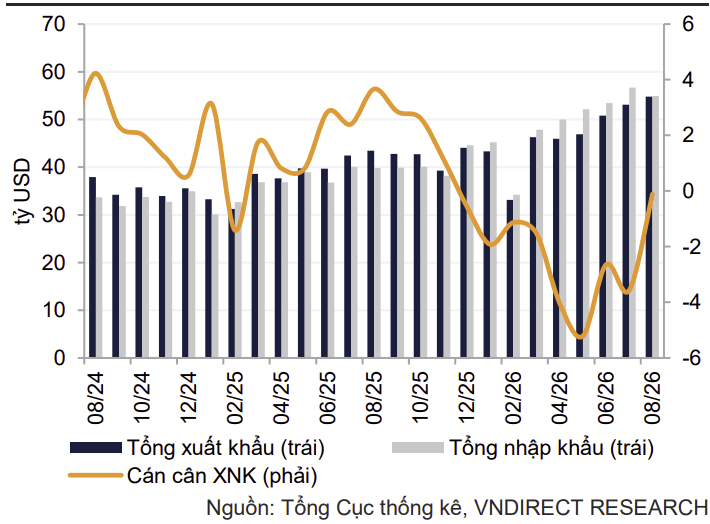
Nhập siêu thu hẹp đáng kể xuống còn 0,12 tỷ USD trong tháng 8 nhờ xuất khẩu tăng tốc trong khi nhập khẩu hạ nhiệt
Bên cạnh đó, theo đánh giá của CTCK VNDIRECT, nguồn vốn kiều hối, vay nước ngoài (offshore) cùng một số yếu tố khác cũng góp phần hỗ trợ nguồn cung ngoại tệ trên thị trường.
“Chúng tôi cho rằng tỷ giá trong nước hiện có bộ đệm tương đối tốt trước các cú sốc bên ngoài. Việc chủ động điều chỉnh tỷ giá tham chiếu từng bước giúp gia tăng dư địa điều hành và cho phép tỷ giá linh hoạt hấp thụ các cú sốc từ bên ngoài, thay vì phải thực hiện các đợt điều chỉnh mạnh trong thời gian ngắn”, chuyên gia CTCK VNDIRECT nhận định.
Dù vậy, áp lực đối với tỷ giá vẫn hiện hữu trong những tháng cuối năm. Theo CTCK Rồng Việt (VDSC), giá dầu thế giới neo cao, những bất ổn địa chính trị kéo dài, khả năng lãi suất Mỹ duy trì ở mức cao trong thời gian lâu hơn và các rủi ro liên quan đến chính sách thương mại của Mỹ có thể tiếp tục tạo sức ép lên thị trường ngoại hối.
Điều này cho thấy diễn biến tỷ giá trong nước thời gian tới sẽ phụ thuộc không chỉ vào chính sách điều hành của NHNN mà còn vào khả năng duy trì nguồn cung ngoại tệ, diễn biến đồng USD và mức độ biến động của các dòng vốn quốc tế.
Ông Nguyễn Minh Tuấn, CEO AFA Capital cho rằng, chính sách tiền tệ cần xác định rõ mục tiêu nào đang được ưu tiên trong từng giai đoạn. Khi dòng vốn quốc tế có mức độ luân chuyển cao, việc duy trì tỷ giá ổn định sẽ có liên hệ chặt chẽ với khả năng điều hành chính sách tiền tệ độc lập. Do đó, những thay đổi về lãi suất tại các nền kinh tế lớn có thể làm thay đổi mức độ linh hoạt của chính sách trong nước, nhưng không quyết định một cách máy móc hướng điều hành của Việt Nam.
Trong khi đó, ông Bùi Minh Giáp nhấn mạnh, trong bối cảnh chênh lệch lãi suất USD – VND có xu hướng thu hẹp, việc duy trì cân bằng giữa ổn định tỷ giá và các mục tiêu tăng trưởng trở nên quan trọng hơn. "Việt Nam không thể dựa quá nhiều vào tăng trưởng tín dụng hay nới lỏng tiền tệ để thúc đẩy tăng trưởng nếu điều đó tạo thêm sức ép lên lạm phát, tỷ giá và chất lượng tài sản của hệ thống ngân hàng", chuyên gia kinh tế trưởng ADB tại Việt Nam lưu ý.