


Không chỉ mở rộng tín dụng, các ngân hàng tại TP. Cần Thơ còn chủ động giảm lãi suất, thiết kế gói vay phù hợp, rút ngắn quy trình tiếp cận vốn, từng bước đưa chính sách hỗ trợ đi vào thực chất, trở thành điểm tựa cho cộng đồng doanh nghiệp.
Số liệu thống kê từ Ngân hàng Nhà nước (NHNN) chi nhánh khu vực 14 cho thấy, đến ngày 30/9/2026, tổng dư nợ cho vay của các tổ chức tín dụng trên địa bàn TP. Cần Thơ đạt 338.589 tỷ đồng, tăng 7,58% so với cùng kỳ năm 2025 và tăng 2,03% so với cuối năm 2025. Đáng chú ý, cơ cấu tín dụng đang cho thấy sự chuyển dịch tích cực, khi dòng vốn ngày càng hướng đến những khu vực có vai trò quan trọng đối với năng lực cạnh tranh và triển vọng phát triển dài hạn của nền kinh tế thành phố.
Cụ thể, dư nợ cho vay doanh nghiệp nhỏ và vừa đạt 66.305 tỷ đồng, chiếm 19,58% tổng dư nợ, tăng 7,29% so với cuối năm 2025. Tín dụng công nghiệp hỗ trợ đạt 1.839 tỷ đồng, tăng 57,45%; đặc biệt, dư nợ doanh nghiệp ứng dụng công nghệ cao đạt 336 tỷ đồng, tăng gấp 16,8 lần so với cuối năm 2025.
Những con số này không chỉ phản ánh tốc độ mở rộng tín dụng, mà còn cho thấy định hướng phân bổ nguồn lực đang từng bước dịch chuyển theo yêu cầu tái cơ cấu nền kinh tế. Nếu doanh nghiệp nhỏ và vừa là lực lượng tạo việc làm, duy trì sức sống thị trường, thì công nghiệp hỗ trợ và công nghệ cao chính là những mắt xích quan trọng để nâng cao giá trị gia tăng, năng suất và khả năng tham gia sâu hơn vào chuỗi cung ứng.
Tuy nhiên, để dòng vốn thực sự phát huy hiệu quả, vấn đề không chỉ nằm ở quy mô tín dụng, mà còn ở khả năng kết nối giữa ngân hàng và doanh nghiệp. Từ đầu năm 2026 đến nay, ngành Ngân hàng TP. Cần Thơ đã chủ trì, phối hợp tổ chức 43 hội nghị kết nối, đối thoại và gặp mặt ngân hàng - doanh nghiệp. Qua đó, doanh số cho vay lũy kế đạt 87.993 tỷ đồng, dư nợ đạt 49.668 tỷ đồng, với 1.733 doanh nghiệp được tiếp cận vốn.
ThS. Trần Quốc Hà, Quyền Giám đốc NHNN chi nhánh khu vực 14 chia sẻ, chương trình kết nối ngân hàng - doanh nghiệp đã phát huy hiệu quả thiết thực, tạo sức lan tỏa trong cộng đồng doanh nghiệp. Thông qua chương trình, doanh nghiệp có điều kiện tiếp cận nguồn vốn với lãi suất ưu đãi, thấp hơn mức thông thường từ 0,5 - 1 điểm phần trăm, qua đó duy trì ổn định và phát triển hoạt động sản xuất, kinh doanh.
Điểm đáng chú ý là các hội nghị kết nối không chỉ dừng ở hoạt động đối thoại, mà còn tạo cơ hội để ngân hàng nắm bắt trực tiếp khó khăn, nhu cầu vốn và phương án kinh doanh của doanh nghiệp. Đây là cơ sở để điều chỉnh cách tiếp cận tín dụng theo hướng linh hoạt, sát thực tế hơn, thay vì áp dụng một khuôn mẫu chung cho mọi khách hàng.
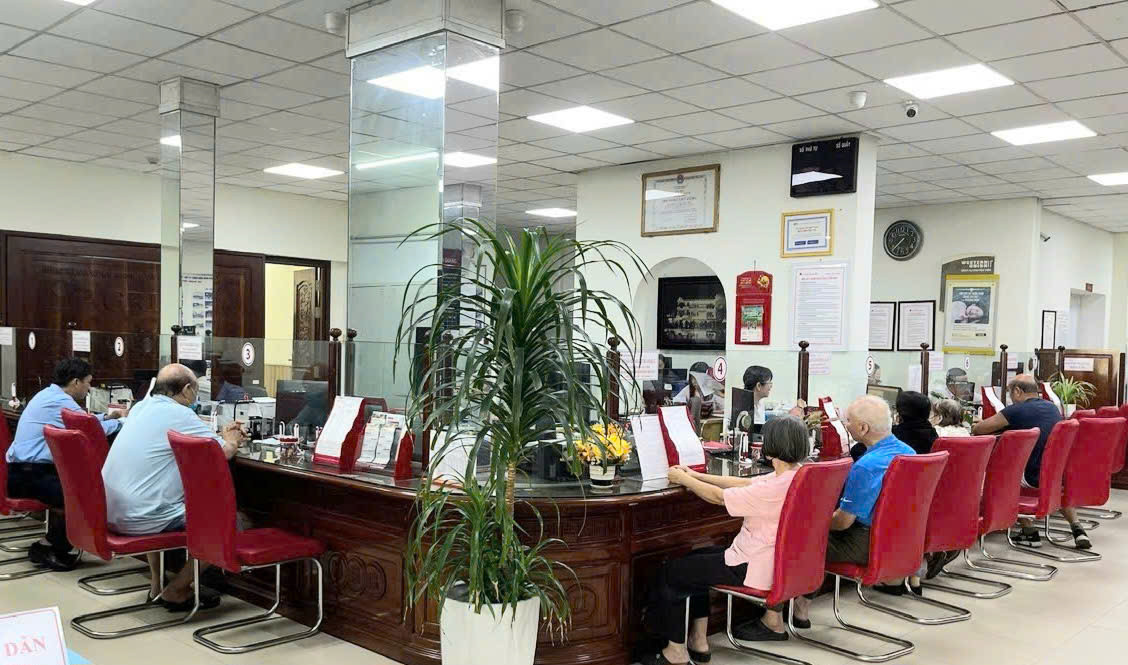
Ngân hàng trên địa bàn TP. Cần Thơ quyết liệt hỗ trợ vốn, giảm lãi suất, sát cánh cùng doanh nghiệp. Ảnh: Trọng Triết
Giảm chi phí vốn, mở rộng cơ hội tiếp cận tín dụng
Trong bối cảnh chi phí đầu vào, nhu cầu vốn lưu động và áp lực cạnh tranh vẫn là những bài toán lớn đối với doanh nghiệp, giảm lãi suất cho vay đang trở thành một trong những giải pháp quan trọng để khơi thông nguồn lực sản xuất.
Thực hiện chỉ đạo của Chính phủ về giảm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, nhiều ngân hàng thương mại trên địa bàn đã chủ động triển khai các chương trình tín dụng với mức lãi suất cạnh tranh, đồng thời kết hợp miễn, giảm phí dịch vụ và phát triển sản phẩm cho vay phù hợp.
Ông Phạm Linh, Phó Tổng Giám đốc Thường trực Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) cho biết, từ ngày 19/10, Vietbank đã giảm 0,5 điểm phần trăm lãi suất huy động đối với các kỳ hạn trên 6 tháng. Đồng thời, ngân hàng triển khai gói tín dụng ưu đãi quy mô hơn 3.000 tỷ đồng, với lãi suất cho vay thấp hơn tối thiểu 1,5 điểm phần trăm/năm so với lãi suất cho vay thông thường cùng kỳ hạn tại Vietbank.
Chương trình được triển khai đến hết ngày 30/6/2027 hoặc khi hết hạn mức, hướng đến doanh nghiệp nhỏ và vừa, doanh nghiệp xuất khẩu, công nghiệp hỗ trợ và doanh nghiệp đầu tư hạ tầng khu công nghiệp, cụm công nghiệp. Song song đó, Vietbank tiếp tục cải tiến quy trình cấp tín dụng, ứng dụng công nghệ, nâng cao chất lượng dịch vụ và kiểm soát rủi ro nhằm bảo đảm tăng trưởng bền vững.
Tại Agribank Chi nhánh Cần Thơ, trong 9 tháng năm 2026, ngân hàng triển khai 9 chương trình cho vay ưu đãi với tổng dư nợ 670 tỷ đồng. Trong đó, dư nợ chương trình dành cho khách hàng doanh nghiệp lớn, doanh nghiệp nhà nước và doanh nghiệp xuất nhập khẩu đạt 216 tỷ đồng. Đối với khách hàng được xếp loại 2A theo tiêu chí xếp hạng nội bộ Agribank và thuộc lĩnh vực ưu tiên, lãi suất cho vay ngắn hạn đang áp dụng ở mức 5,5%/năm, kỳ hạn 5-6 tháng. Nguồn vốn trung, dài hạn tài trợ dự án được xem xét với lãi suất 8%/năm.
Theo ông Phạm Quý Thịnh, Giám đốc Agribank Chi nhánh Cần Thơ, đơn vị không chỉ mở rộng các chương trình tín dụng ưu đãi mà còn chủ động tiếp cận, phối hợp xây dựng kế hoạch đồng tài trợ cho những dự án nhà máy tại các khu công nghiệp trên địa bàn. Đây là hướng đi thể hiện vai trò của ngân hàng trong việc tham gia cung ứng nguồn lực cho các dự án có quy mô lớn, tạo năng lực sản xuất và giá trị kinh tế lâu dài.
Tăng trưởng phải đi cùng chất lượng và hiệu quả
Một điểm đáng chú ý trong điều hành tín dụng hiện nay là yêu cầu tăng trưởng phải gắn với nhu cầu thực tế, năng lực hấp thụ vốn và khả năng trả nợ của doanh nghiệp. Bởi hạn mức tín dụng còn dư không đồng nghĩa doanh nghiệp đã sẵn sàng vay; vốn chỉ thực sự phát huy giá trị khi được giải ngân vào những phương án sản xuất, kinh doanh khả thi.
Thực tế tại Vietcombank Chi nhánh Sóc Trăng cho thấy, đến cuối tháng 9/2026, hạn mức tín dụng dành cho nhóm khách hàng doanh nghiệp lớn và doanh nghiệp quy mô trung bình còn trên 1.600 tỷ đồng. Tuy nhiên, ngân hàng xác định việc giải ngân phải bám sát kế hoạch sản xuất, đơn hàng và nhu cầu vốn thực tế của khách hàng.
Trong quý IV/2026, Chi nhánh phấn đấu tăng trưởng dư nợ 7,8% so với đầu năm, tương ứng tăng thêm khoảng 400 tỷ đồng. Trọng tâm là làm việc trực tiếp với khách hàng hiện hữu, nhất là doanh nghiệp xuất khẩu chủ lực; đồng thời mở rộng khách hàng doanh nghiệp nhỏ và vừa, hộ kinh doanh, khách hàng cá nhân. Việc rút ngắn thời gian xử lý hồ sơ, tư vấn phương án vay phù hợp được đặt song hành với kiểm soát nợ nhóm 2 và hạn chế nợ xấu phát sinh.
Trong những tháng cuối năm, NHNN Chi nhánh khu vực 14 tiếp tục chỉ đạo các tổ chức tín dụng cân đối nguồn vốn, ưu tiên các lĩnh vực thế mạnh của thành phố, mở rộng tín dụng an toàn, hiệu quả. Đặc biệt, dòng vốn cần được khơi thông mạnh hơn vào khoa học công nghệ, đổi mới sáng tạo, kinh tế số, kinh tế xanh và kinh tế tuần hoàn.
Từ giảm lãi suất đến thiết kế sản phẩm tín dụng chuyên biệt, từ kết nối trực tiếp đến tài trợ các dự án quy mô lớn, những chuyển động của ngành Ngân hàng TP. Cần Thơ đang cho thấy cách tiếp cận ngày càng chủ động đối với cộng đồng doanh nghiệp. Trong chặng đường tăng tốc phát triển, điều doanh nghiệp cần không chỉ là một khoản vay, mà còn là một đối tác tài chính hiểu hoạt động sản xuất, chia sẻ khó khăn và đồng hành trong những kế hoạch dài hạn.
Khi nguồn vốn được đưa đến đúng nơi cần, đúng thời điểm và đúng khả năng hấp thụ, tín dụng sẽ không chỉ là động lực tăng trưởng của ngành Ngân hàng, mà còn trở thành nguồn lực quan trọng thúc đẩy kinh tế TP. Cần Thơ phát triển theo hướng hiện đại, xanh và bền vững.
Từ thực tiễn hoạt động ngân hàng và nhu cầu của cộng đồng doanh nghiệp, có thể thấy hiệu quả hỗ trợ tín dụng cần được nhìn nhận trên ba phương diện: chi phí vốn, khả năng tiếp cận và chất lượng đồng hành.
Giảm lãi suất phải đi vào chi phí thực tế: Các chương trình ưu đãi cần có điều kiện tiếp cận minh bạch, thủ tục rõ ràng, giúp doanh nghiệp thực sự giảm gánh nặng tài chính, nhất là doanh nghiệp nhỏ và vừa có biên lợi nhuận còn hạn chế.
Tín dụng phải phù hợp chu kỳ kinh doanh: Doanh nghiệp xuất khẩu, công nghiệp hỗ trợ, sản xuất công nghệ cao hay đầu tư hạ tầng đều có nhu cầu vốn và thời gian thu hồi vốn khác nhau. Thiết kế kỳ hạn vay, phương thức giải ngân và lịch trả nợ phù hợp sẽ giúp nâng cao khả năng hấp thụ vốn.
Ngân hàng cần đồng hành từ trước khi giải ngân: Tăng cường tư vấn phương án tài chính, hỗ trợ hoàn thiện hồ sơ, đánh giá dòng tiền và chủ động kết nối khách hàng với các chương trình ưu đãi sẽ giúp tháo gỡ những vướng mắc thực chất, thay vì chỉ dừng ở việc công bố hạn mức tín dụng.
Một chính sách tín dụng hiệu quả không chỉ đo bằng số vốn đã giải ngân hay mức lãi suất được công bố, mà còn phải được đo bằng số doanh nghiệp duy trì được sản xuất, mở rộng được thị trường, đổi mới được công nghệ và nâng cao được năng lực cạnh tranh nhờ nguồn vốn ngân hàng.