

Ngân hàng Nhà nước Việt Nam vừa mở thêm dư địa tín dụng cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng trong năm 2026. Nhưng nếu chỉ nhìn chính sách này như một động tác “nới room” cho bất động sản thì chưa đủ. Bởi với một khách sạn, resort hay khu du lịch, tài sản thế chấp chỉ là lớp đệm cuối cùng; nguồn trả nợ thực sự phải đến từ những dòng tiền được tạo ra mỗi ngày. Câu hỏi đáng quan tâm vì thế không phải ngân hàng có thể cho vay thêm bao nhiêu, mà là cho ai vay, giải ngân vào đâu và dòng tiền sau giải ngân sẽ được kiểm soát như thế nào?
Mở “van” định lượng, không hạ chuẩn tín dụng
Ngày 16/9, Ngân hàng Nhà nước Việt Nam ban hành Công văn 8509/NHNN-CSTT, theo đó từ ngày 1/1 đến hết ngày 31/12/2026, các tổ chức tín dụng không phải tính phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản khi kiểm soát tăng trưởng tín dụng bất động sản (danh sách gồm 25 ngân hàng thương mại).
Đây là một thay đổi đáng chú ý về cơ chế phân bổ “room”, nhất là trong bối cảnh tín dụng bất động sản đã có quy mô rất lớn. Đến cuối tháng 6/2026, dư nợ tín dụng đối với lĩnh vực bất động sản tăng 8,3% so với cuối năm 2025 và chiếm khoảng 25,5% tổng dư nợ của nền kinh tế. Đáng chú ý, nợ xấu bất động sản được ghi nhận gia tăng. Những con số này cho thấy chính sách đang đi trên một lằn ranh khá mỏng, vừa phải tạo thêm nguồn lực cho những lĩnh vực có khả năng đóng góp trực tiếp vào thương mại, dịch vụ và du lịch, vừa phải tránh biến tín dụng thành nhiên liệu cho một chu kỳ đầu cơ bất động sản mới.
Điểm cần hiểu đúng là loại trừ khỏi cách tính room không đồng nghĩa ngân hàng phải cho vay. Cơ chế mới tháo một nút thắt về định lượng, nhưng không làm biến mất các điều kiện tín dụng về pháp lý dự án, vốn chủ sở hữu, khả năng trả nợ, hiệu quả phương án kinh doanh, tài sản bảo đảm hay chất lượng dòng tiền.
Nói cách khác, “van” đã được mở rộng nhưng phía sau “van” vẫn là một hệ thống lọc rủi ro.
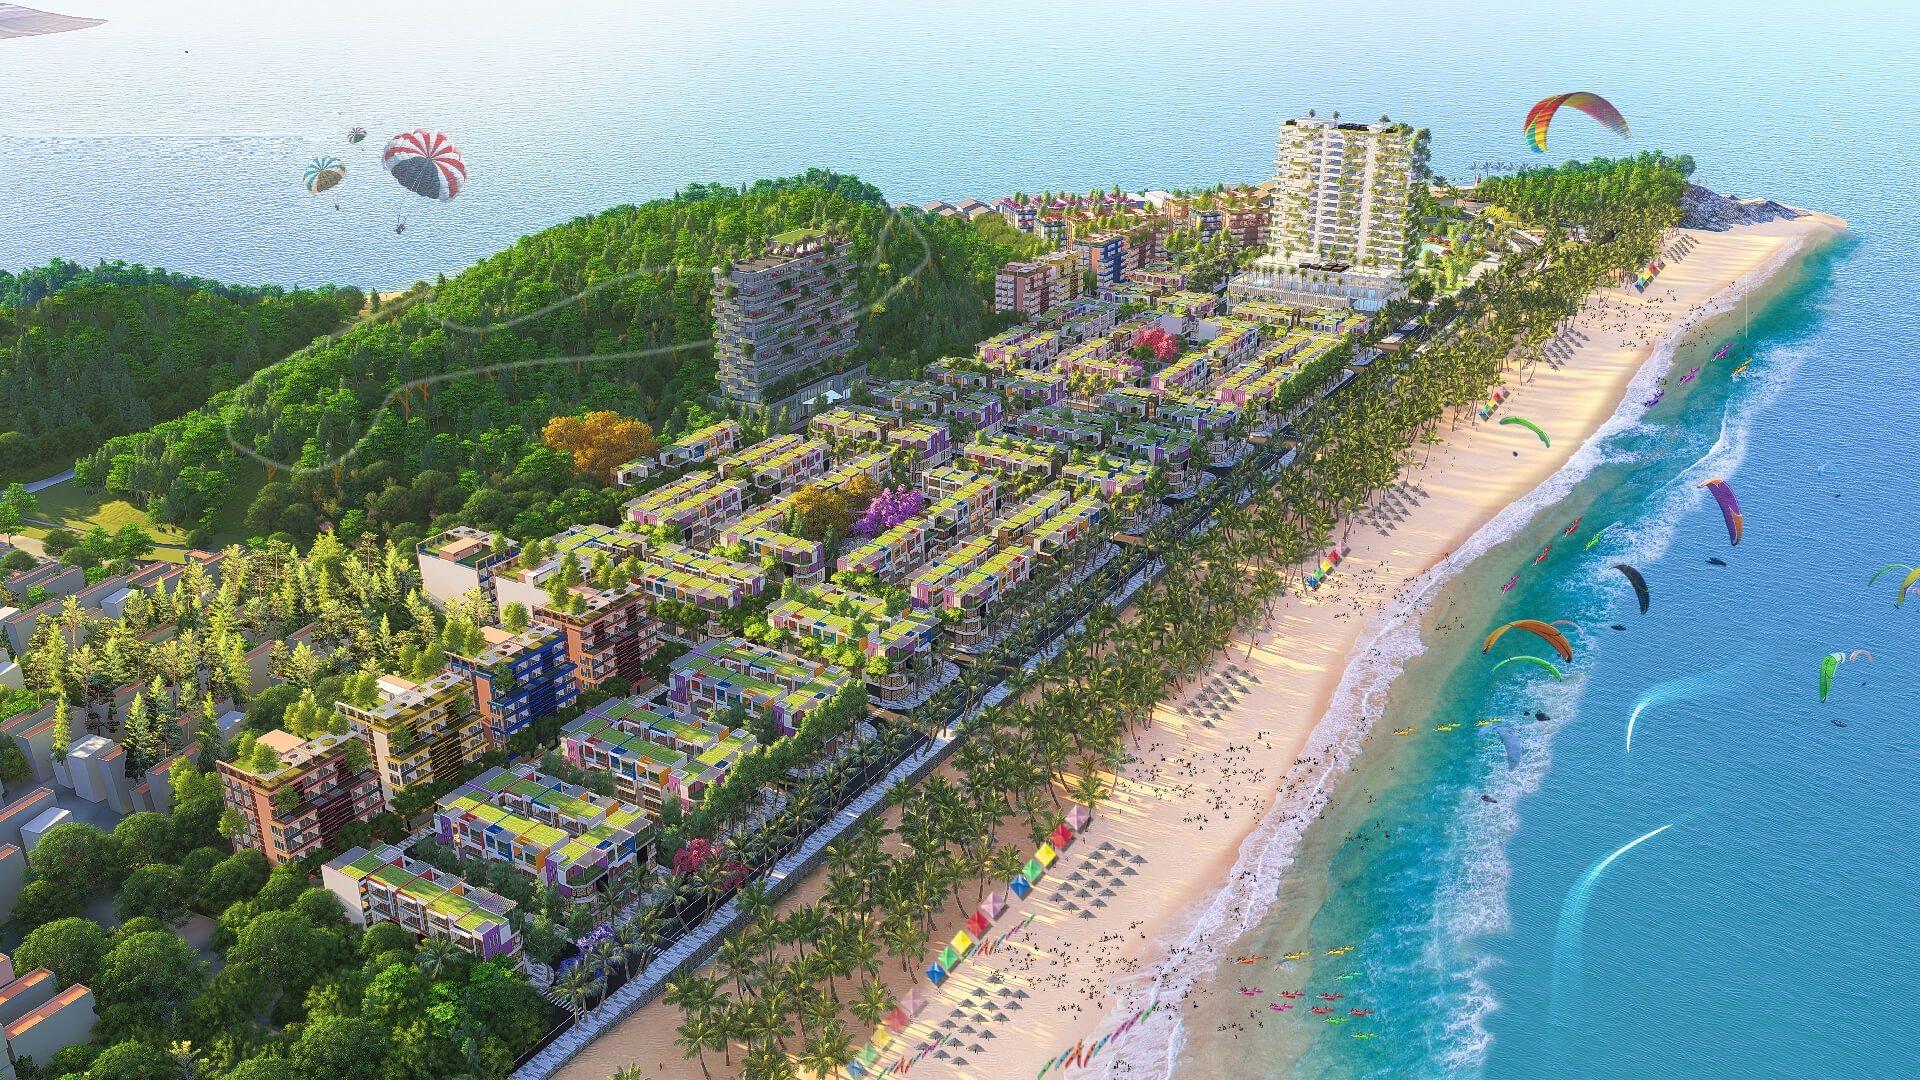
Ảnh minh họa
Từ “giá đất” sang khả năng tạo tiền
Đây mới là thay đổi quan trọng nhất đối với bất động sản du lịch, nghỉ dưỡng. Một căn nhà có thể được bán và thu tiền theo tiến độ. Một dự án khách sạn thì khác, giá trị kinh tế của nó chỉ thực sự được kiểm chứng khi phòng có khách, nhà hàng có doanh thu, hội nghị có hợp đồng, dịch vụ có người sử dụng và toàn bộ hệ thống vận hành tạo ra dòng tiền đủ lớn để trả chi phí, lãi vay và hoàn vốn.
Vì thế, khi thẩm định một dự án nghỉ dưỡng, những câu hỏi như “khu đất trị giá bao nhiêu?” không thể đứng trước câu hỏi “dự án kiếm tiền bằng cách nào?”. Công suất phòng (OCC), giá phòng bình quân (ADR), doanh thu trên phòng sẵn có (RevPAR), doanh thu F&B, doanh thu hội nghị - sự kiện và chi phí vận hành mới là những biến số quyết định sức khỏe tài chính của tài sản.
Một resort có thể sở hữu vị trí đẹp, quỹ đất lớn và giá trị tài sản bảo đảm cao nhưng vẫn là khoản vay rủi ro nếu công suất phòng thấp, giá bán không đủ sức cạnh tranh hoặc chi phí vận hành ăn mòn dòng tiền.
Ngược lại, một khách sạn có mô hình vận hành tốt, thương hiệu quản lý đáng tin cậy, thị trường khách ổn định và dòng tiền minh bạch có thể tạo ra năng lực trả nợ đáng tin cậy hơn nhiều so với một tài sản chỉ đẹp trên bảng định giá. Đây chính là điểm mà thị trường nghỉ dưỡng từng trả giá lấy kỳ vọng tăng giá tài sản để thay thế cho dòng tiền vận hành.
Tín dụng có thể mở, nhưng tiền không thể “chảy tự do”
Khi room không còn là nút thắt lớn nhất, bài toán chuyển sang một tầng khó hơn quản trị tiền sau giải ngân.
Với dự án khách sạn, ngân hàng không chỉ cần biết tiền được giải ngân cho xây dựng hạng mục nào, mà còn phải theo dõi tiền đi đâu sau khi dự án bắt đầu vận hành. Doanh thu phòng, nhà hàng, spa, MICE hay các dịch vụ khác nên được đưa vào một cơ chế tài khoản kiểm soát tập trung. Từ đó, ngân hàng có thể theo dõi dòng tiền thực tế, ưu tiên nghĩa vụ trả nợ và chỉ giải phóng phần tiền còn lại cho hoạt động vận hành theo các điều kiện đã thống nhất.
Đây không phải câu chuyện “siết” doanh nghiệp bằng thủ tục. Về bản chất, đó là cách chuyển từ quản lý khoản vay sang quản lý vòng đời dòng tiền.
Với công nghệ ngân hàng hiện nay, việc này không còn là bài toán quá xa vời. Dữ liệu doanh thu từ hệ thống đặt phòng, POS, tài khoản thanh toán, hóa đơn điện tử và các nền tảng bán hàng có thể được liên thông để hình thành bức tranh gần thời gian thực về sức khỏe dòng tiền của dự án.
Nếu làm được, ngân hàng không phải chờ đến khi doanh nghiệp vi phạm nghĩa vụ trả nợ mới phát hiện vấn đề. Những tín hiệu như doanh thu giảm, công suất phòng thấp hơn phương án, chi phí vận hành tăng bất thường hay dòng tiền bị chuyển hướng sang pháp nhân khác đều có thể trở thành cảnh báo sớm.
GS,TS. Trần Ngọc Thơ, Đại học Kinh tế TP Hồ Chí Minh nhận định, việc loại trừ dư nợ tăng thêm của nhóm khách sạn, nghỉ dưỡng khỏi cách tính tăng trưởng tín dụng bất động sản giúp ngân hàng có thêm dư địa. Nhưng điều đó không đồng nghĩa chuẩn tín dụng được hạ xuống. Với dự án nghỉ dưỡng, tài sản bảo đảm chỉ là phương án xử lý rủi ro cuối cùng; dòng tiền từ hoạt động kinh doanh khách sạn mới phải là nguồn trả nợ chính.
Câu chuyện của bất động sản du lịch không đứng riêng lẻ. Trong năm 2026, Ngân hàng Nhà nước đã triển khai nhiều giải pháp hỗ trợ các dự án trọng điểm. Đến cuối tháng 7, khoảng 35 dự án được đề xuất cơ chế tín dụng với tổng nhu cầu vốn khoảng 1,7 triệu tỷ đồng. Đây là nhu cầu vốn được đề xuất, không phải số tiền đã được ngân hàng cam kết hay giải ngân. Chính điểm này cho thấy một nguyên tắc rất quan trọng của tín dụng dự án quy mô nhu cầu vốn không đồng nghĩa với lượng tiền lập tức đi vào nền kinh tế.
Dự án chỉ giải ngân theo tiến độ thực tế, từ giải phóng mặt bằng, hoàn thiện thủ tục, thi công đến nghiệm thu từng hạng mục. Ngân hàng Nhà nước cũng đã định hướng các giải pháp nhằm tăng khả năng cung ứng vốn, trong đó có điều chỉnh một số cơ chế về LDR và nguồn vốn ngắn hạn cho vay trung, dài hạn. Với khách sạn và nghỉ dưỡng, nguyên tắc này càng rõ: Ngân hàng không nên giải ngân chỉ vì dự án “đủ điều kiện vay”, mà cần gắn từng đợt giải ngân với tiến độ xây dựng, vốn đối ứng và khả năng hình thành dòng tiền trong tương lai.
Sự phân hóa sẽ diễn ra ngay sau khi “van” mở: Chính sách mới có thể tạo thêm cơ hội vốn, nhưng không tạo ra một mặt bằng tiếp cận tín dụng đồng đều.
Nhóm dự án có pháp lý rõ ràng, chủ đầu tư có năng lực tài chính, vốn chủ sở hữu đủ lớn, vị trí có khả năng thu hút khách, sản phẩm phù hợp và đơn vị vận hành chuyên nghiệp sẽ có cơ sở tốt hơn để thuyết phục ngân hàng.
Ngược lại, những dự án phụ thuộc quá nhiều vào bán sản phẩm để tạo dòng tiền, có pháp lý chưa hoàn chỉnh, tiến độ kéo dài hoặc phương án kinh doanh dựa trên các giả định quá lạc quan vẫn phải đối mặt với bộ lọc tín dụng, cho dù room toàn hệ thống đã được nới. Đó cũng là lý do chính sách mới có thể thúc đẩy quá trình “lọc” thị trường thay vì đơn thuần tạo ra một cơn sóng tín dụng mới.
Sau nhiều năm thị trường nghỉ dưỡng đặt nặng câu chuyện quỹ đất, giá đất và khả năng tăng giá tài sản, tín dụng mới đang đặt ra một chuẩn mực khác dự án phải chứng minh được khả năng tự tạo tiền.
Với ngân hàng, điều cần kiểm soát không chỉ là khoản tiền rời khỏi bảng cân đối của mình, mà là toàn bộ hành trình của đồng vốn cho đến khi nó quay trở lại dưới dạng dòng tiền trả nợ.
Với chủ đầu tư, bài toán cũng thay đổi. Một dự án muốn tiếp cận vốn dài hạn không thể chỉ có hồ sơ pháp lý và tài sản thế chấp; phải có mô hình vận hành, kế hoạch doanh thu, cấu trúc vốn và cơ chế kiểm soát dòng tiền đủ thuyết phục.
Bởi vậy, ý nghĩa sâu hơn của việc mở thêm dư địa tín dụng cho khách sạn, nhà hàng, khu du lịch và nghỉ dưỡng không nằm ở chuyện ngân hàng có thể cho vay thêm bao nhiêu.
Thước đo cuối cùng phải là bao nhiêu đồng vốn được biến thành doanh thu, bao nhiêu doanh thu trở thành dòng tiền và bao nhiêu dòng tiền quay trở lại ngân hàng để trả nợ.
Nếu kiểm soát được chu trình ấy, tín dụng mới thực sự trở thành vốn cho tăng trưởng. Nếu không, “van mở” chỉ đơn giản là đưa thêm tiền vào một thị trường mà những điểm yếu cũ vẫn còn nguyên.