


Xây dựng hệ sinh thái ngân hàng số tin cậy đòi hỏi sự kết hợp giữa bảo mật, quản trị rủi ro và năng lực chống chịu trước sự cố. Từ bảo vệ dữ liệu, ngăn chặn gian lận đến ứng dụng AI có kiểm soát, các ngân hàng cần chủ động phát hiện rủi ro, duy trì dịch vụ thiết yếu và củng cố niềm tin khách hàng.
Niềm tin là nền tảng của ngân hàng số
Ngày 22/10/2026, tại Hà Nội, Hội thảo và Triển lãm Smart Banking 2026 lần thứ 7 đã diễn ra dưới sự bảo trợ của Ngân hàng Nhà nước Việt Nam, Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC là đơn vị phối hợp tổ chức.
Chia sẻ tại phiên đối thoại với chủ đề “Xây dựng hệ sinh thái ngân hàng số tin cậy và có khả năng chống chịu cao” trong khuôn khổ Smart Banking 2026, TS. Phan Thanh Đức, Trưởng Khoa Công nghệ thông tin và Kinh tế số, Học viện Ngân hàng cho rằng, khách hàng mong muốn trải nghiệm dịch vụ liền mạch, đồng thời có quyền kỳ vọng hành trình giao dịch phải an toàn, minh bạch và không bị gián đoạn.
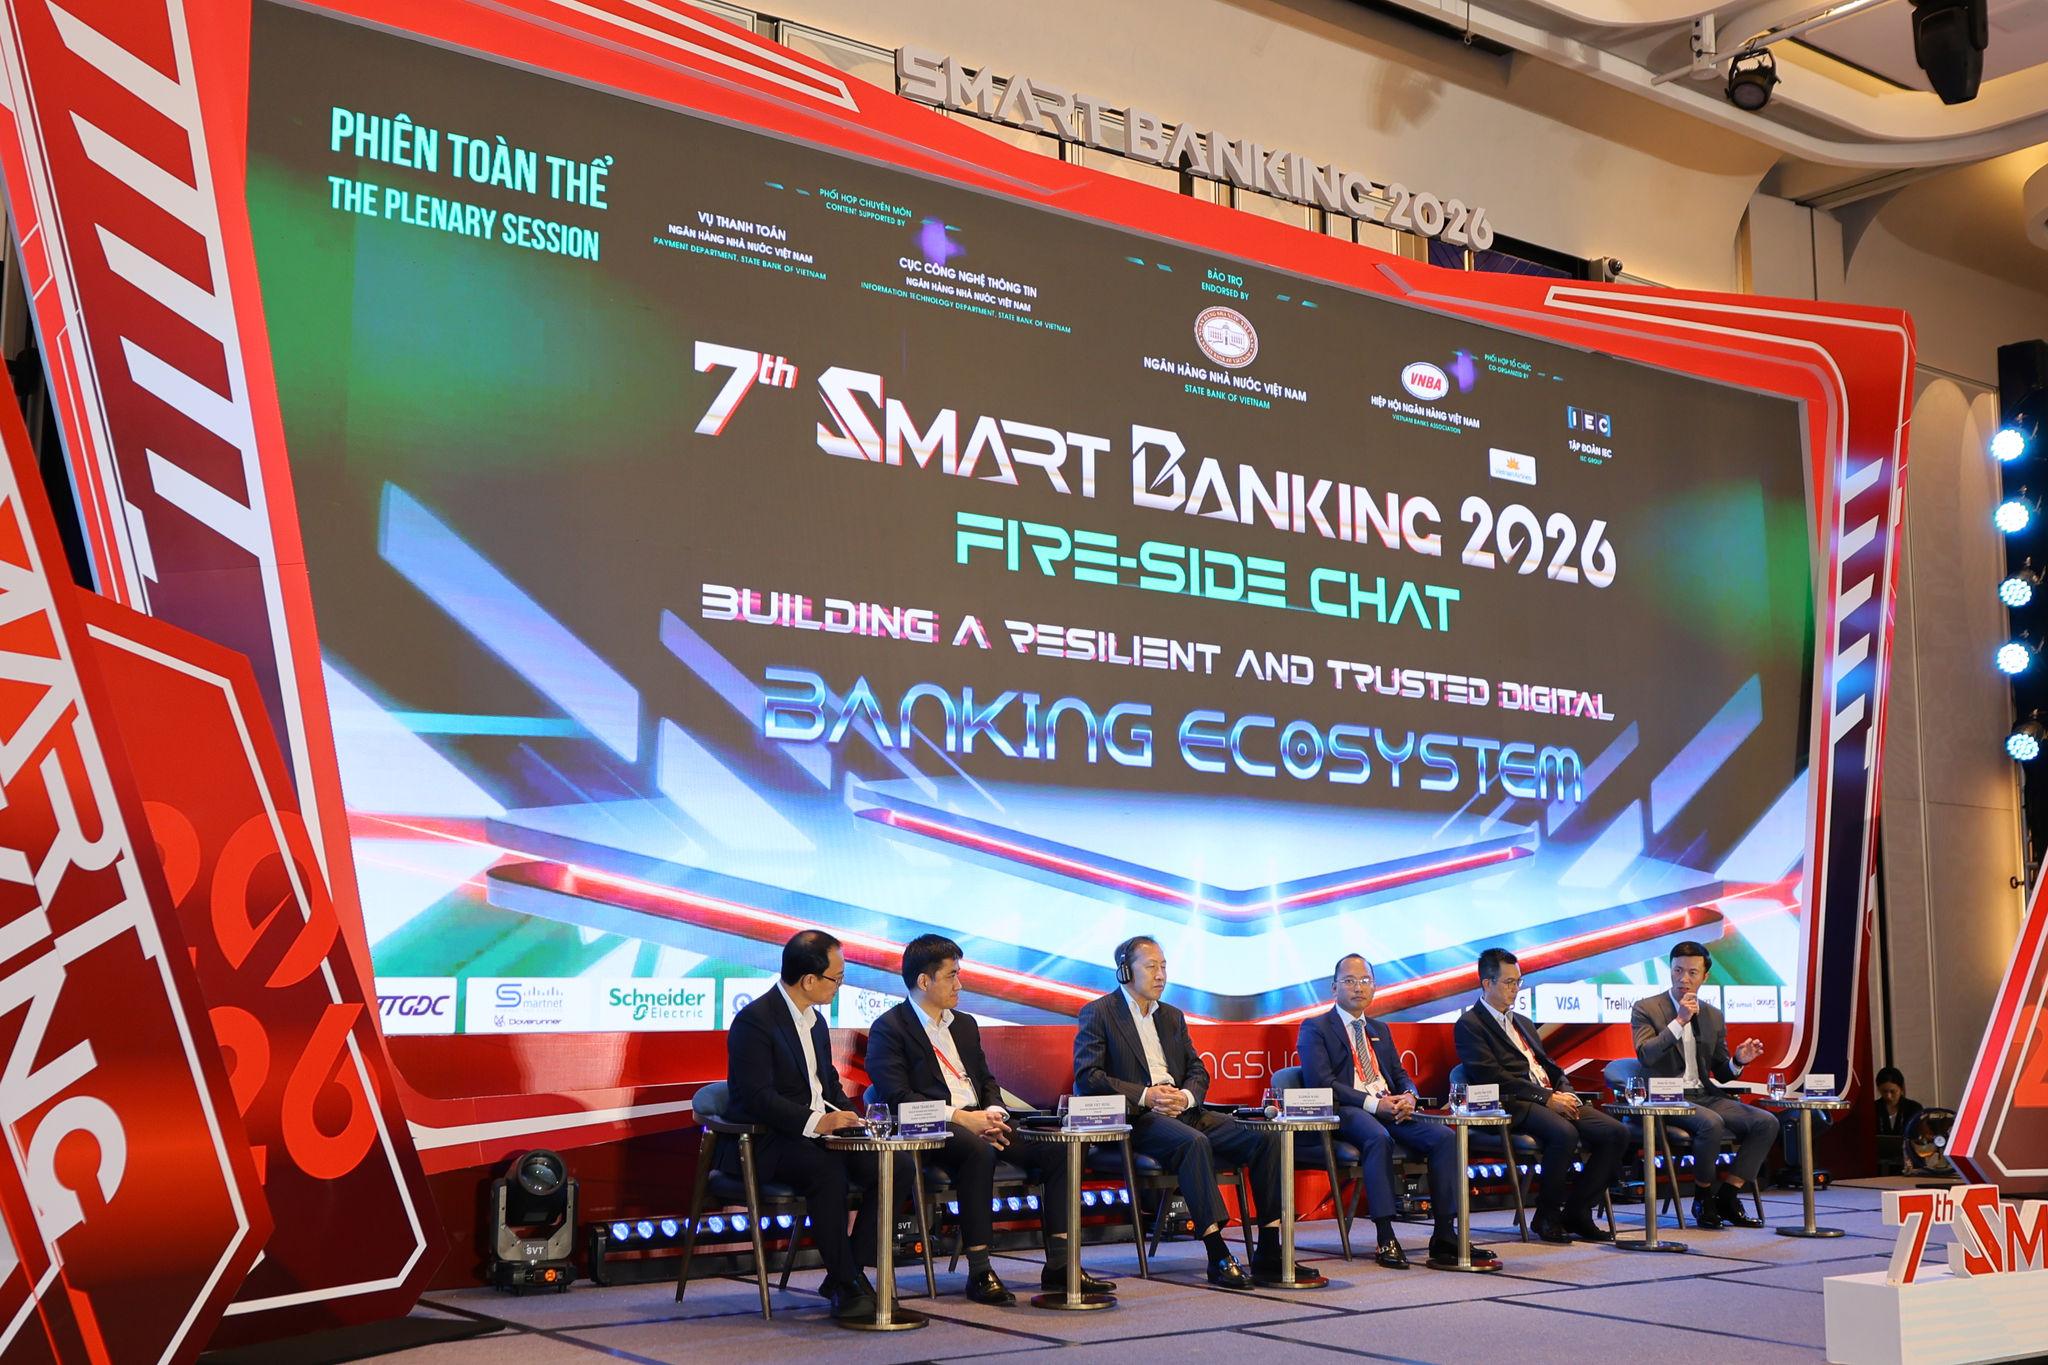
Phiên đối thoại với chủ đề “Xây dựng hệ sinh thái ngân hàng số tin cậy và có khả năng chống chịu cao”
Theo TS. Phan Thanh Đức, câu hỏi đặt ra không chỉ là làm thế nào để hệ thống không gặp sự cố, mà còn là khi một mắt xích gặp vấn đề, ngân hàng có phát hiện đủ sớm, giới hạn được tác động và tiếp tục phục vụ khách hàng hay không.
Từ góc độ thực tiễn tại ngân hàng thương mại, ông Đinh Việt Hưng, Giám đốc Khối Công nghệ thông tin TPBank nhấn mạnh, niềm tin là yếu tố cốt lõi trong hoạt động ngân hàng. Một hệ sinh thái số đáng tin cậy cần được xây dựng trên nhiều phương diện, từ an toàn tài sản, bảo vệ dữ liệu, quản trị rủi ro đến tính minh bạch trong vận hành và ứng dụng công nghệ.
An toàn không chỉ được xem xét tại một điểm giao dịch, mà phải xuyên suốt hành trình của khách hàng. Khi ngân hàng mở rộng kết nối với các đối tác và sử dụng ngày càng nhiều nền tảng công nghệ, rủi ro cũng có thể phát sinh từ những mắt xích bên ngoài. Do đó, quản trị niềm tin cần được đặt trong tổng thể hệ sinh thái, thay vì chỉ tập trung vào hệ thống nội bộ.
Trong khi đó, ông Nguyễn Vĩnh Tuyên, Phó Tổng Giám đốc Nam A Bank cho rằng, ngân hàng phải giải quyết bài toán cân bằng giữa an toàn và thuận tiện. Các biện pháp bảo mật cần đủ chặt chẽ để bảo vệ khách hàng nhưng cũng phải phù hợp với mức độ rủi ro của từng giao dịch, tránh tạo thêm những bước xác thực không cần thiết.
Ông Nguyễn Vĩnh Tuyên chia sẻ: “Trong kỷ nguyên AI, Nam A Bank xác định niềm tin số là nền tảng quan trọng để phát triển ngân hàng số an toàn, bền vững và nâng cao trải nghiệm khách hàng. Ngân hàng hướng tới mô hình “bảo mật thông minh”, ứng dụng AI để nhận diện rủi ro theo thời gian thực, xác thực thích ứng và chủ động ngăn chặn gian lận trước khi ảnh hưởng đến khách hàng”.
Ông Tuyên cho biết, thông qua việc kết hợp eKYC, xác thực sinh trắc học, công nghệ chống giả mạo, VNeID, các phương thức thanh toán số hiện đại cùng mô hình bảo mật đa lớp, Nam A Bank hướng đến trải nghiệm giao dịch nhanh chóng, thuận tiện nhưng vẫn an toàn và tin cậy.
“Trong dài hạn, Nam A Bank định hướng phát triển mô hình AI-Ready Bank, đưa AI vào vận hành, quản trị rủi ro và phục vụ khách hàng, hướng tới mục tiêu Trusted Digital Banking, nơi công nghệ không chỉ tạo ra tốc độ mà còn củng cố niềm tin của khách hàng”, đại diện Nam A Bank thông tin.
Từ kinh nghiệm quốc tế, ông Harmon Wang, Tổng Giám đốc StreamCube Technology lưu ý, thanh toán số diễn ra trong thời gian rất ngắn, khiến việc nhận diện và xử lý gian lận phải theo kịp tốc độ giao dịch. Các biện pháp phòng chống gian lận cần phân biệt được hành vi hợp lệ và dấu hiệu bất thường, dựa trên dữ liệu và khả năng phân tích phù hợp. Theo ông, tổ chức có thể bắt đầu từ những bước nhỏ, tích lũy dữ liệu và từng bước hoàn thiện năng lực phòng chống gian lận thay vì triển khai mọi thứ cùng lúc.
Từ phát hiện rủi ro đến chủ động kiểm soát và phục hồi
Cùng với việc củng cố niềm tin, khả năng chống chịu trước sự cố ngày càng trở thành yêu cầu quan trọng đối với hệ sinh thái ngân hàng số. Khi hệ thống kết nối ngày càng rộng, một điểm yếu trong hạ tầng, ứng dụng hoặc chuỗi cung ứng công nghệ có thể tạo ra tác động vượt ra ngoài phạm vi ban đầu.
Ông Lê Quang Hà, Phó Giám đốc Công ty TNHH MTV An ninh mạng Viettel cho biết, tốc độ và quy mô các cuộc tấn công mạng đang thay đổi nhanh chóng, trong đó các công cụ AI có thể bị lợi dụng để gia tăng năng lực tấn công. Theo ông, chiến lược an ninh mạng cần chuyển dịch từ cách tiếp cận chủ yếu tập trung vào phát hiện, ngăn chặn sang nâng cao khả năng chống chịu số.
Trọng tâm là xây dựng năng lực giám sát liên tục, phát hiện sớm mối đe dọa, ứng phó sự cố và duy trì hoạt động của các dịch vụ thiết yếu. Trước nguy cơ lừa đảo trực tuyến, giả mạo danh tính và các cuộc tấn công có sự hỗ trợ của AI, phân tích hành vi, phát hiện bất thường và cảnh báo mối đe dọa cũng đóng vai trò quan trọng trong việc bảo vệ giao dịch, củng cố niềm tin khách hàng và duy trì trải nghiệm ngân hàng số liền mạch.
Ông Hà nhấn mạnh, các tổ chức cần chuẩn bị cho khả năng sự cố có thể xảy ra, thay vì chỉ đặt mục tiêu ngăn chặn mọi cuộc tấn công. Việc phân tách hệ thống thành các vùng kiểm soát phù hợp có thể giúp khoanh vùng ảnh hưởng, hạn chế sự cố lan rộng. Bên cạnh đó, AI có thể hỗ trợ tự động hóa một số hoạt động giám sát và ứng phó, nhưng cần được triển khai trong khuôn khổ kiểm soát rõ ràng. Việc hợp nhất các công cụ an ninh trên một nền tảng quản lý cũng có thể giúp nâng cao khả năng quan sát và phối hợp xử lý.
Trong khi đó, ông Phùng Việt Thắng, Giám đốc Quốc gia Intel Việt Nam - Khối Kinh doanh và tiếp thị (SMG) cho rằng, năng lực tính toán, hiệu năng, bảo mật và khả năng phục hồi là những yếu tố cần được xem xét đồng thời. Khi khối lượng dữ liệu và nhu cầu xử lý tăng lên, ngân hàng phải có hạ tầng đủ năng lực đáp ứng yêu cầu vận hành, đồng thời duy trì dịch vụ khi xảy ra gián đoạn.
Các công nghệ như điện toán bảo mật, ảo hóa ở cấp phần cứng và những hướng tiếp cận bảo mật mới, trong đó có mật mã hậu lượng tử, có thể góp phần tăng cường khả năng bảo vệ dữ liệu và hệ thống. Tuy nhiên, việc lựa chọn công nghệ cần gắn với kiến trúc tổng thể, khả năng tương thích và yêu cầu vận hành thực tế, thay vì chỉ tập trung vào một lớp riêng lẻ.
Các ý kiến tại phiên đối thoại cho thấy khả năng chống chịu không thể chỉ dựa vào một giải pháp công nghệ đơn lẻ. Đây là năng lực tổng hợp, kết hợp giữa hạ tầng, dữ liệu, quy trình ứng phó, quản trị rủi ro và sự phối hợp giữa ngân hàng với các đối tác trong hệ sinh thái.
Ngân hàng cần ưu tiên gì?
Tại phiên đối thoại, các diễn giả đề xuất những ưu tiên cụ thể cho ngân hàng trong năm tới, từ tích hợp niềm tin ngay trong thiết kế và vận hành, xây dựng mô hình ngân hàng sẵn sàng với AI đến tăng cường năng lực phòng chống gian lận và chống chịu trước sự cố an ninh mạng.
Ông Đinh Việt Hưng cho rằng, ngân hàng cần hướng tới mô hình vận hành “trust by design” – thiết kế niềm tin ngay từ đầu. Theo đó, các yêu cầu về an toàn, dữ liệu, quản trị rủi ro và minh bạch cần được tích hợp trong quá trình thiết kế, triển khai và vận hành công nghệ, thay vì chỉ được bổ sung sau khi hệ thống đã đi vào hoạt động.
Với Nam A Bank, ông Nguyễn Vĩnh Tuyên xác định định hướng đưa AI vào hoạt động vận hành, quản trị rủi ro và phục vụ khách hàng. Việc ứng dụng công nghệ cần đi cùng cơ chế giám sát và trách nhiệm của con người, nhằm khai thác lợi ích của AI mà vẫn bảo đảm kiểm soát rủi ro.
Trong khi đó, ông Lê Quang Hà lựa chọn chuyển dịch từ an ninh mạng truyền thống sang khả năng chống chịu số, dựa trên 5 trụ cột: dự báo, phòng ngừa, ứng phó, phục hồi và liên tục thích ứng với thay đổi.
Ông Ngô Xuân Bách, Giám đốc Khối Sản phẩm AI, FPT Smart Cloud, Tập đoàn FPT đưa đến góc nhìn khác khi đề cập mô hình Agentic Banking – sử dụng các AI agent có khả năng lập kế hoạch, phối hợp và thực hiện quy trình nghiệp vụ nhiều bước trên các hệ thống, trong phạm vi quyền hạn, chính sách và cơ chế giám sát của con người. Theo ông Bách, mô hình này không chỉ hướng tới tự động hóa tác vụ mà còn xây dựng lực lượng nhân sự số, hoạt động trên nền tảng tri thức, dữ liệu và quản trị. Tuy nhiên, mức độ tự chủ càng cao thì yêu cầu quản trị càng lớn, bao gồm giám sát theo thời gian thực, ghi nhật ký hành động, cơ chế dừng và quyền can thiệp của con người.
Trong bối cảnh AI tiếp tục làm thay đổi hoạt động ngân hàng cũng như phương thức tấn công, hệ sinh thái số tin cậy cần được xây dựng đồng thời trên nền tảng công nghệ an toàn, quản trị minh bạch và năng lực phục hồi. Đây là cơ sở để ngân hàng vừa mở rộng đổi mới sáng tạo, vừa bảo vệ khách hàng và duy trì hoạt động bền vững.